Domain herbstflug.de kaufen?
Wir ziehen mit dem Projekt
herbstflug.de um.
Sind Sie am Kauf der Domain
herbstflug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herbstflug.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **

Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
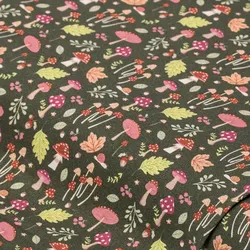
Baumwollstoff-Digitaldruck Pilze & Laub "Dana", grün-colorExklusiv von buttinette: Baumwollstoff Pilze & Laub, Farbe: grün-color, aus der Quiltserie Dana, in brillantem Digitaldruck, aus weicher Baumwolle, Motivgröße Schnecke: 10 x 5 mm, Breite: 150 cm, Gewicht: ca. 120 g/m2. Material: 100 % Baumwolle.exklusiv von buttinettein brillantem Digitaldruckmodernes Herbstdesignfür Accessoires, Homedeko und andere Näh-Ideenauch ideal für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
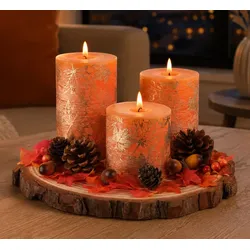
Kerzenset »Herbststimmung«Natürliche Herbstdeko mit Kerzenschein Die drei Stumpenkerzen sind mit goldfarbenem Dekor verziert. Der Dekoteller ist ein Unikat aus einer echten Baumstammscheibe. Ergänzt wird das Arrangement durch Streudeko aus echten Zapfen, Deko-Herbstblättern, Kunstbeeren und weiteren Naturakzenten. Sie lässt sich individuell arrangieren und rundet die Dekoration perfekt ab - ideal für ein modernes Wohnambiente. Dieses Dekoset verbreitet eine wunderbare Naturstimmung - wie ein Spaziergang durch den bunten Herbstwald ... Tipp: Nach dem Abbrennen dieser Kerzen können Sie sie ganz einfach durch handelsübliche Stumpenkerzen ersetzen und dem Set im Handumdrehen einen frischen Look verleihen. Drei Stumpenkerzen mit umlaufendem Dekor in Goldmetallic (Höhe: 12/9,5/7,5 cm, Ø je 7,5 cm) Brenndauer: bis zu 72 Stunden (bei Kerze mit 12 cm Höhe) Dekoteller aus echter Baumstammscheibe mit Rinde, Ø ca. 25-28 cm, jedes Stück ein Naturunikat Beiliegende Streudeko: 30 bunte Herbstblätter (Textil), 4 echte Zapfen, 5 Deko-Eicheln, 2 Beerenzweige (Kunststoff)24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
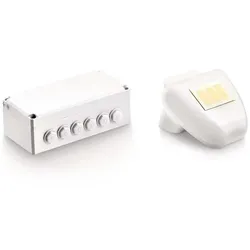
Funk-Wind-Regen-Sonnensensor Wetterwächter für Markisen -Kabellos-Eigenschaften des Wettersensors: Frequenzbereich: 433,05 - 434,79 MHz Reichweite: im Außenbereich bis 100 Meter Windstärkebereich: 1 ~ 180 km/h (stufenlos) Regenstärke einstellbar Lichtstärkebereich: 1 ~100 klux (stufenlos) Abmessungen: ca. 25,5 cm x 12,2 cm x 7,5 cm Stromversorgung über Solarenergie Spannung: 3,3 Volt Sendeleistung: max 10 mW kabellose Montage bis zu 5 Markisen parallel steuerbar Display und Tastatur garantieren leichtes Einstellen Wind- Regen- und Sonnensensor passend zu unseren Markisen Wettersensor und Markise sind per Funk miteinander verbunden! Mit Hilfe dieses Sensors wird sich Ihre Markise bei ungünstigen Wetterbedingungen (Wind oder Regen) automatisch einfahren, bei Sonnenschein ausfahren (programmierbar)! Unser Wettersensor versorgt sich selbst durch Solarenergie, somit ist kein lästiges Kabelverlegen, Steckdosensuche, Batterienwechsel etc. notwendig. (Wenn sie möchten, dass die Markise ausschließlich bei Wind einfährt, dann stellen sie die Sonnenempfindlichkeit auf null.) Kompatibel mit: Röhrenmotor: DM45R-50/12 Wandsender: DC1672 Wettersensor: DC5927 Fernbedienung: DC90, DC 92, DC1600, DC1602 nur mit Dooya Produkten kompatibel Befestigungsmöglichkeiten deS Wettersensors:149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mohr, Anja: Ernte, Laub und SturmErnte, Laub und Sturm , Ganzheitliche Spiel- und Lernanregungen zum Thema Herbst , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 201809, Produktform: Kartoniert, Autoren: Mohr, Anja, Illustrator: Braun, Boris, Seitenzahl/Blattzahl: 124, Abbildungen: schwarz-weiße Zeichnungen, Keyword: Bildungsbereiche; Experimente; Früchte; Projektarbeit, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Kita GmbH, Verlag: Klett Kita GmbH, Verlag: kotopia Verlag, Länge: 297, Breite: 207, Höhe: 10, Gewicht: 480, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.